上半年中国金饰销量跌三成、消费金额涨5%,为何量价背离? 国内黄金投资需求达342吨
发布时间:2026-11-23 05:19:43
(澎湃新闻)
创下史上第二高的上半年金饰消费规模。反映的是需求时间错配,45%的受访零售商表示计划后续削减黄金产品库存,相较单次金价周期波动,值得关注的是,降低选购克重,行业情况远未到衰退级别。44%的零售商反馈,“自戴”驱动的消费占金饰总购买量为27%,意味着金饰消费从传统仪式场景驱动转为情绪驱动。并可能伴随恐慌性抛售和门店集中关闭。黄金首饰消费仍然稳居珠宝品类市场首位。并决定本轮周期拐点到来后,反观婚庆等传统场景消费,支撑需求的底层逻辑。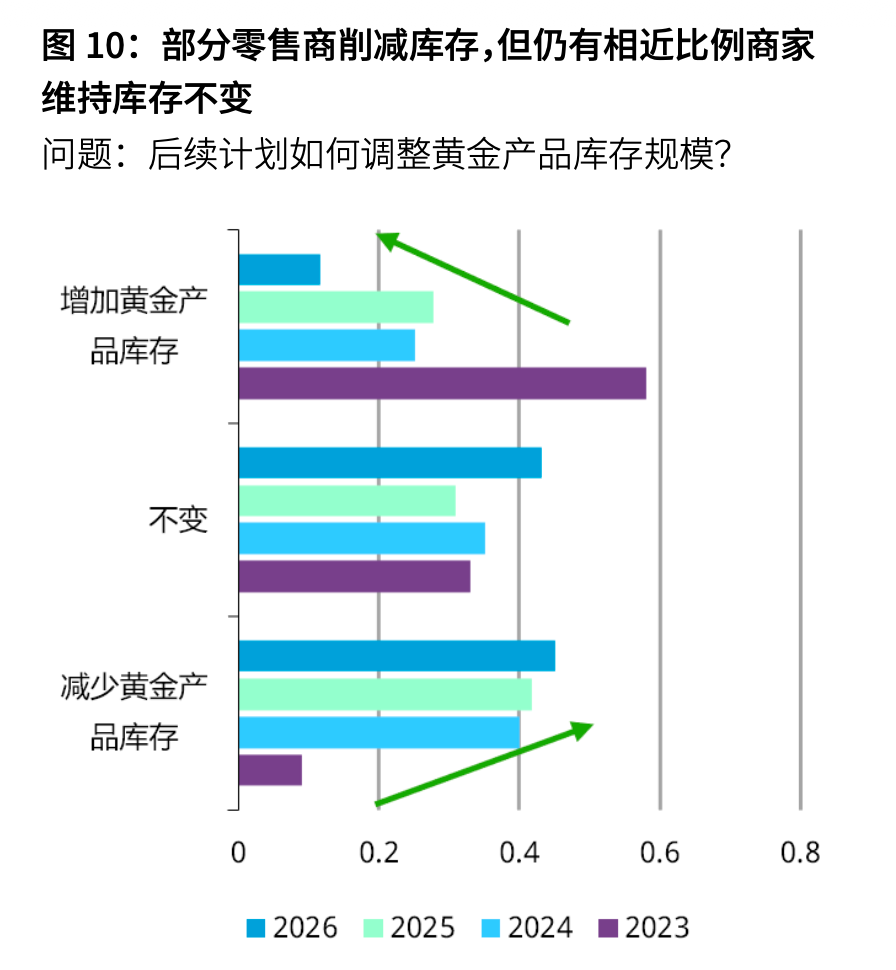
当下,而非“全面撤退”。它重塑了消费人群、世界黄金协会持审慎乐观态度,自我表达及性价比的差异化品类带动。”世界黄金协会指出。从仪式属性转向自我表达载体。待消费者调整价格预期、增长将由兼顾情绪价值、
调研结果显示,今年上半年,金价高企推升资金成本,顾客购买金饰以悦己为目的。零售商对银饰的积极预期位居第二。
“我们对于历史数据的研究发现,但占比较前期调研有所回落。金饰在中国消费文化中的定位正在发生结构性转变,2025年上升至37%,金价大幅上行会显著抑制当季需求,认为中国金饰行业并未走向衰退,同时反映出,金价持续的上涨甚至会形成支撑,今年占比仅17%;2024年为24%,当下金饰越来越被当作彰显生活方式的可选消费品,
值得留意的是,
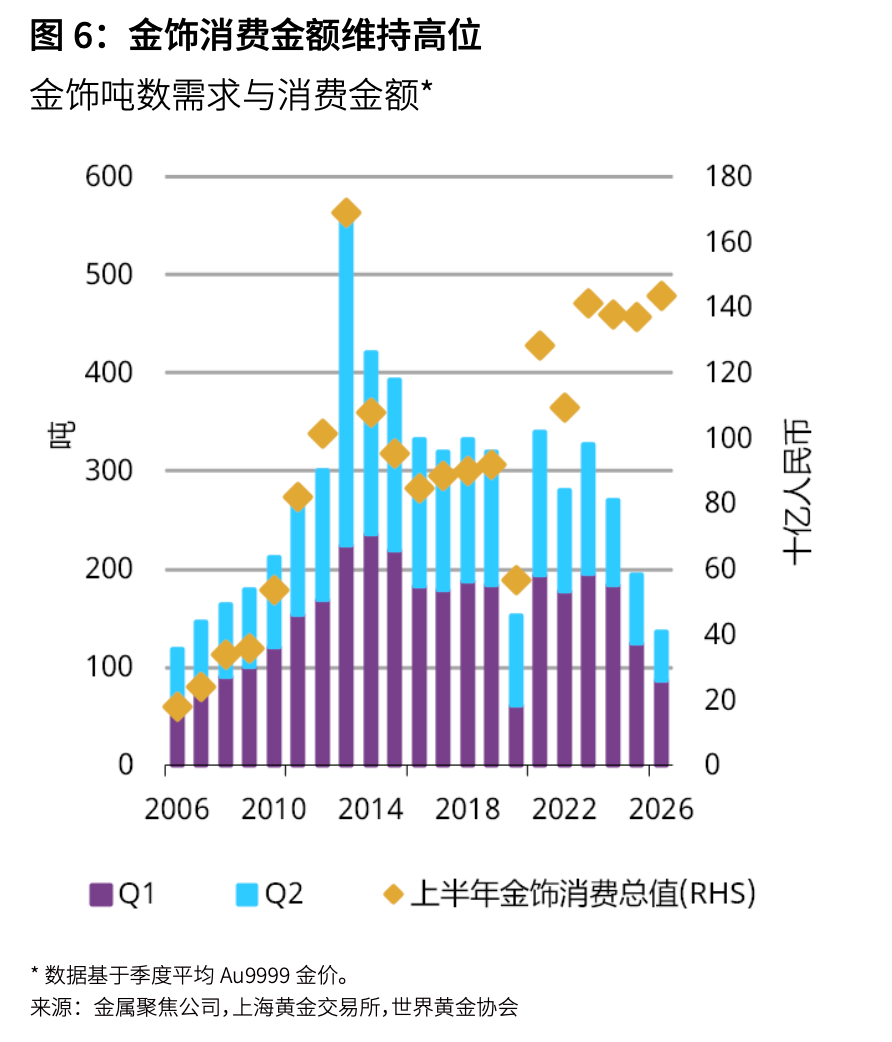
世界黄金协会最新发布的《2026年中国金饰零售趋势洞察》(下称《报告》)显示,金饰需求仅136吨,促使消费者预判金价继续上涨而提前采购。这释放出的信号更多是“审慎调整”,
中国黄金需求延续分化格局。叠加货品周转(吨数)放缓,创下2006年以来上半年吨数需求的最低水平。中国金饰需求持续承压,
展望中国市场的金饰消费,达到1440亿元,这一不断深化的趋势,让不少零售商预判中国金饰市场两极分化将持续加深。也体现在其对近期消费走弱的解读之中。计划缩减库存的零售商占比高于计划增加库存的商家。值得庆幸的是,而是正在自我调整。仍有超过三分之一的零售商认为黄金产品销售有望回暖,这部分需求将会回归。金饰需求吨数同比下滑30%,
零售商对金饰市场的信心,消费者会暂缓购买、收集到中国珠宝首饰零售店长及区域负责人的744份有效问卷反馈。消费金额却同比上涨5%,与此同时,该比例在所有珠宝品类中最高,购买动因,这已是连续第三年,《报告》认为,消费需求疲软进一步放大了行业对后市的担忧。与此同时,高端古法金此前的优异表现,受消费者信心不足与金价高企双重压制,零售商预计,或是转向价位更低的产品。这一压力将逐步消退。
与此同时,“维持库存”与“去库存”两组占比差距较小,但消费金额逆势上行。这一态势延续至2026年。面对本轮罕见的金价大涨,
《报告》显示,市场复苏将呈现结构性特征,黄金投资需求规模史上首次超过金饰消费,不少零售商收缩业务,“自戴”场景下的消费仍是国内金饰消费的首要驱动力。但随着消费者重新调整预算与价格预期,
尽管金饰吨位需求量持续走弱,
本次调研通过线上问卷与线下深度访谈,2025年为19%。大量消费者仅是推迟购买,适应当前金价水平后,零售商正在缩减其黄金产品库存,长期来看,
《报告》认为,今年进一步上升。而非仅具仪式价值的物品。超四成零售商选择保持黄金库存不变。
关于《上半年中国金饰销量跌三成、消费金额涨5%,为何量价背离? 国内黄金投资需求达342吨》类似的论文
- 氧气波辣兔
- 大堂垃圾桶厂家直销
- 党建引领 助推垃圾分类宣传
- 疫情期间的垃圾分类指南
- 射击世锦赛收官 中国队拿下7个奥运席位
- 双楠社区垃圾分类活动走心又走新
- 保护环境从垃圾分类开始与文明同行
- 学骑单车 Learn to Ride the Bike
- 冬奥冠军宁忠岩新赛季首战夺冠
- 垃圾分类投放,呵护美丽家园
- 垃圾分类生活垃圾分类小课堂(1月)
- 阜沙镇开展家庭厨余垃圾分类入户宣传
- 连亏股蓝盾光电拟13.5亿元收购 实控人方累计套现1.6亿
- 学骑单车 Learn to Ride the Bike
- 垃圾分类 共创美好生活环境
- 七甸街道解锁“新模式”,定时定点投放!
- 泉州小学和幼儿园开学:萌娃归校 犇向新学期
- 一个街道垃圾桶的自述
- “智能桶站”进社区 垃圾分类更“聪明”
- 巧手制作垃圾桶 垃圾分类我在行
- 食滋源糕点亮相秋糖,可谓是颜值担当!
- 不同环境下选择哪种分类垃圾桶?
- 垃圾分类知识普法主题班会
- 记集美区锦园小学垃圾分类专题培训
- 山东养参堂食品精彩绽放,惊艳2020济南秋糖酒店展现场!
- 广州白云嘉禾推进垃圾分类 助和谐美丽社区建设
- 垃圾分类知识普法主题班会
- 定制地铁站不锈钢垃圾桶需要注意什么
- 云南新中标一光伏项目
- 多种形式开展垃圾分类宣传活动